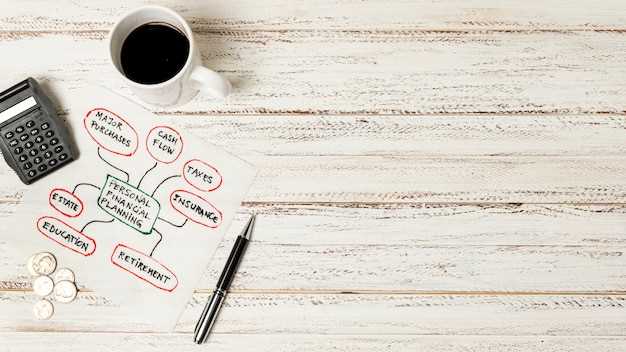
Определите свои финансовые цели. Четкое понимание того, что вы хотите достичь, поможет вам сосредоточиться на необходимых действиях. Запишите краткосрочные и долгосрочные цели, такие как накопление на отпуск, покупка жилья или создание резервного фонда.
Составьте список всех источников дохода. Учитывайте не только основную зарплату, но и дополнительные поступления, такие как фриланс, аренда недвижимости или инвестиции. Это даст вам полное представление о ваших финансовых возможностях.
Запишите все свои расходы. Разделите их на фиксированные (аренда, коммунальные услуги) и переменные (питание, развлечения). Это поможет выявить области, где можно сократить расходы и оптимизировать бюджет.
Создайте бюджетный план. Используйте собранные данные для распределения доходов по категориям расходов. Установите лимиты для каждой категории, чтобы контролировать свои финансы и избегать перерасхода.
Регулярно пересматривайте и корректируйте свой бюджет. Финансовая ситуация может меняться, поэтому важно адаптировать план к новым условиям. Это поможет вам оставаться на правильном пути к достижению ваших целей.
Как планировать расходы и отслеживать финансы
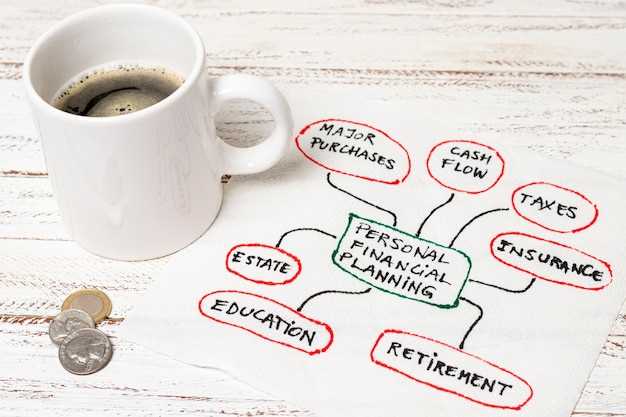
Создайте список всех источников дохода. Укажите фиксированные и переменные доходы, чтобы получить полное представление о своих финансовых возможностях.
Составьте бюджет, разделив расходы на категории: жилье, еда, транспорт, развлечения и прочее. Установите лимиты для каждой категории, основываясь на ваших доходах и приоритетах.
Используйте приложения для учета расходов. Они помогут отслеживать траты в реальном времени и предоставят отчеты о ваших финансовых привычках. Популярные варианты включают Mint, YNAB и Spendee.
Регулярно пересматривайте свой бюджет. Каждый месяц анализируйте, где вы укладываетесь в лимиты, а где превышаете. Это позволит корректировать план и адаптироваться к изменениям.
Записывайте все расходы. Даже мелкие траты могут накапливаться и влиять на общий бюджет. Ведение учета поможет выявить ненужные расходы и оптимизировать бюджет.
Ставьте финансовые цели. Определите, на что хотите накопить: отпуск, покупка автомобиля или создание резервного фонда. Это поможет мотивировать вас придерживаться бюджета.
Создайте резервный фонд. Отложите определенную сумму на непредвиденные расходы. Это защитит вас от финансовых трудностей в случае неожиданных ситуаций.
Обсуждайте финансы с близкими. Совместное планирование расходов и целей поможет избежать недопонимания и укрепит финансовую дисциплину в семье.
Какие категории расходов включать в бюджет
Для контроля финансов важно разделить расходы на несколько ключевых групп. Начинайте с обязательных затрат: аренда или ипотека, коммунальные услуги, продукты питания, транспортные расходы и страховые взносы. Эти пункты занимают большую часть бюджета и требуют точного учета.
Не забудьте выделить отдельную строку на оплату мобильной связи и интернета – эти услуги становятся постоянной частью ежедневной жизни. Следует учитывать расходы на здоровье: лекарства, медицинские услуги и профилактические осмотры, чтобы быть готовым к неожиданным ситуациям.
Обратите внимание на расходы на обучение или развитие навыков, если они актуальны. Также планируйте расходы на досуг, хобби, культурные мероприятия или спорт, чтобы сохранять баланс и мотивацию. Не забывайте о непредвиденных затратах: резервный фонд поможет справиться с неожиданностями.
Есть смысл создавать отдельные категории для крупных покупок или планируемых инвестиций, чтобы не растерять средства и не выходить за рамки бюджета. Регулярно пересматривайте разметку – это помогает точно понимать, куда уходят деньги и где можно сэкономить.
Использование приложений для автоматического учета затрат
Выбирайте популярные мобильные приложения, такие как Prey, CoinKeeper или MoneyDashboard, которые позволяют автоматически подключать банковские счета и кредитные карты. Это ускоряет сбор данных и снижает вероятность ошибок при ручном вводе данных.
Настраивайте категории расходов под свои привычки: от продуктов и транспорта до развлечений. Чем точнее структура, тем легче анализировать траты и выявлять области для снижения расходов.
Используйте функции автоматических оповещений о превышении лимитов по определенным категориям или суммам. Такие уведомления помогают своевременно реагировать и избегать перерасхода.
Регулярно просматривайте отчеты, которые формирует приложение. Они показывают динамику затрат, позволяют сравнивать периоды и находить тенденции. Это особенно полезно для планирования бюджета на следующий месяц.
Интегрируйте приложения с календарями и напоминаниями, чтобы получать подсказки о грядущих платежах или оплатах, которые нужно контролировать. Такой подход помогает организовать денежные потоки без лишних усилий.
Обратите внимание на возможность экспортировать данные в удобных форматах (Excel, PDF). Это упрощает создание собственных отчетов или их представление другим лицам, например, финансовому консультанту.
Как определить приоритеты при распределении средств
Определите основные жизненные потребности: оплата жилья, питание, здравоохранение и транспорт. Эти статьи расходов должны занимать значительную часть бюджета, поскольку напрямую влияют на ваше благополучие.
Проанализируйте текущие обязательные платежи и наличие долгов. Выплата кредитов и задолженностей должна быть в приоритете, чтобы избежать начисления штрафов и ухудшения кредитной истории.
Определите сумму, необходимую для регулярных расходов, и выделите её сразу после оценки обязательных обязательств. Средства, не затронутые обязательными статьями, можно распределять на дополнительные нужды или сбережения.
Обратите внимание на краткосрочные цели: покупка техники или одежды, отпуск или обучение. Эти пункты имеют меньшую срочность, но требуют выделения отдельного бюджета, чтобы не устраивать спонтанных перерасходов.
Организуйте статьи расходов по степени важности и возможного воздействия на ваше качество жизни. Максимально сокращайте траты, не являющиеся приоритетными, чтобы увеличить резерв на непредвиденные ситуации.
Установите лимиты для каждой категории и придерживайтесь их, пересматривайте, когда меняется ситуация или появляются новые цели. Такой подход поможет сохранять баланс между текущими потребностями и будущими возможностями.
Советы по сокращению ненужных расходов
Пересмотрите подписки. Проверьте, какие сервисы вы используете регулярно, и отмените те, которые не приносят пользы. Это может быть подписка на стриминговые сервисы, журналы или приложения.
Составьте список покупок перед походом в магазин. Это поможет избежать импульсивных покупок и сосредоточиться на необходимых товарах. Установите лимит на каждую категорию расходов.
Сравните цены. Используйте приложения и сайты для сравнения цен на товары. Это позволит найти лучшие предложения и сэкономить на покупках.
Готовьте дома. Уменьшите количество походов в рестораны и кафе. Приготовление пищи дома не только экономит деньги, но и позволяет контролировать качество продуктов.
Откажитесь от ненужных услуг. Проверьте, какие услуги вы используете редко или никогда не используете, например, платные каналы телевидения или дополнительные функции мобильного оператора.
Планируйте крупные покупки. Избегайте спонтанных трат на дорогие вещи. Составьте план и отложите деньги на нужные покупки, чтобы избежать долгов.
Используйте кэшбэк и скидки. Подписывайтесь на программы лояльности и используйте кэшбэк-сервисы. Это поможет вернуть часть денег с покупок.
Сократите расходы на транспорт. Рассмотрите возможность использования общественного транспорта, велосипедов или пеших прогулок вместо личного автомобиля. Это не только сэкономит деньги, но и улучшит здоровье.
Регулярно пересматривайте свои расходы. Ведите учет всех трат и анализируйте, где можно сократить. Это поможет выявить ненужные расходы и оптимизировать бюджет.
Пошаговая инструкция по созданию ежемесячного плана расходов
Начните с определения всех источников доходов, включая зарплату, дополнительные выплаты и пассивный доход. Запишите их в таблицу, чтобы иметь четкое представление о сумме, доступной для расходов.
Разделите расходы на фиксированные и переменные. К фиксированным относятся аренда, коммунальные услуги, страховки, кредитные платежи. В переменных можно включить продукты, транспорт, развлечения, подарки и непредвиденные расходы.
Подсчитайте сумму фиксированных обязательных платежей. После этого установите лимит на переменные расходы, основываясь на остатке после удержания фиксированных элементов с учетом целей сбережений и инвестиций.
Создайте таблицу или используйте приложение для ежемесячного учета затрат. Записывайте каждую покупку или платеж сразу после совершения, чтобы не потерять контроль.
Регулярно пересматривайте план. Каждую неделю проверяйте фактические расходы и сравнивайте с запланированными. Вносите коррективы, если наблюдаете перерасход или экономию по конкретным категориям.
Обратите внимание на накопление. Обязательно выделите часть дохода в отдельный резервный фонд или на долгосрочные цели, чтобы избежать финансовых затруднений в будущем.
В конце месяца анализируйте результат: какие статьи расходов подросли, где удалось сэкономить. Используйте эти сведения для корректировки следующего месяца, чтобы сделать его более сбалансированным и реалистичным.
Обработка и анализ фактических затрат: что учитывать
Переносите все расходы из кассовых чеков, выписок и счетов в систему учета, чтобы обеспечить полный контроль над расходами. Не забудьте разделить эти данные по категориям, например, питание, транспорт, развлечения, чтобы выявить слабые места бюджета.
Используйте таблицу для структурированного отображения затрат. Включайте в нее такие колонки, как дата, сумма, категория, способ платежа и примечания. Это поможет быстро выявить тренды и неожиданности.
| Дата | Сумма | Категория | Способ платежа | Примечания |
|---|---|---|---|---|
| 01.10.2023 | 1500 | Питание | Карта | Обед в ресторане |
| 02.10.2023 | 300 | Транспорт | Наличка | Проезд на метро |
Анализируйте данные, чтобы понять, какие категории занимают большую часть бюджета. Например, заметите ли вы, что расходы на развлечения часто превышают запланированные суммы? Или расходы на питание могут расти каждую неделю.
Регулярно сверяйте фактические затраты с запланированным бюджетом, отмечая отклонения. В случае превышения допускайте корректировки или ищите способы уменьшить расходы в конкретных категориях.
Отмечайте нестандартные траты или неожиданные события, например, штрафы или покупки для необходимости. Такие заметки помогут в будущем точнее планировать, учитывая непредвиденные ситуации.
Стратегии формирования сбережений и инвестиций
Для увеличения своих сбережений начните автоматизировать откладывание части дохода сразу после получения зарплаты. Создайте автоматические переводы на отдельный счет, чтобы не тратить эти деньги по привычке.
Делайте регулярные вклады в диверсифицированный портфель активов. Такой подход помогает снизить риски и повысить вероятность получения стабильного дохода. Включайте в портфель акции, облигации, паевые инвестиционные фонды и другие инструменты, подходящие под ваш уровень риска.
Используйте метод ‘средней стоимости доллара’ – инвестируйте фиксированную сумму регулярно, независимо от колебаний рынка. Это поможет снизить влияние нестабильных периодов и сгладить выгодные и невыгодные моменты.
Работайте с инвестиционными инструментами долгосрочного характера, такими как пенсионные планы или индивидуальные инвестиционные счета, чтобы заработать на времени и сложном процентовании.
Контролируйте расходы, чтобы освободить дополнительные средства для инвестирования. Отслеживайте крупные покупки и ищите возможности снизить издержки без потери качества жизни.
Образовывайте себя в вопросах финансов и инвестиций: читайте специальные источники, посещайте семинары, консультируйтесь с профессионалами. Чем больше знаете, тем лучше выбираете инструменты и стратегии.
Следите за динамикой рынка и пересматривайте свой инвестиционный план не реже одного раза в год. Адаптируйте его к изменяющейся ситуации, чтобы избегать потерь и захватывать новые возможности.
Определение цели сбережений и сроки их достижения
Сформулируйте конкретные цели сбережений. Например, если вы хотите накопить на отпуск, определите сумму и дату поездки. Запишите, сколько денег вам нужно и когда вы планируете их использовать.
Разделите цели на краткосрочные, среднесрочные и долгосрочные:
- Краткосрочные: накопление на покупку нового телефона или мебели. Срок – до 1 года.
- Среднесрочные: сбережения на отпуск или обучение. Срок – от 1 до 5 лет.
- Долгосрочные: накопления на покупку жилья или пенсию. Срок – более 5 лет.
Определите сумму, необходимую для каждой цели. Используйте таблицы или приложения для учета расходов, чтобы видеть, сколько нужно откладывать ежемесячно. Например, если ваша цель – 120 000 рублей на отпуск через 2 года, откладывайте 5 000 рублей в месяц.
Установите сроки для достижения каждой цели. Это поможет вам оставаться мотивированным и отслеживать прогресс. Регулярно пересматривайте свои цели и корректируйте планы, если это необходимо.
Не забывайте о непредвиденных расходах. Создайте резервный фонд, чтобы избежать срывов в накоплениях. Это обеспечит финансовую стабильность и уверенность в достижении поставленных целей.
Выбор подходящих инструментов для накоплений
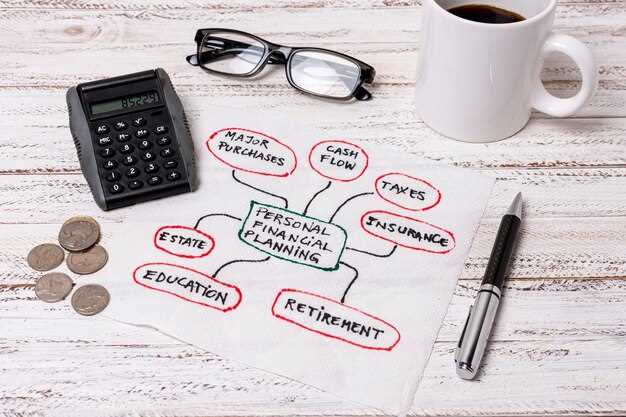
Открывайте любой фонд или счет, ориентируясь на уровень доходности и сроки вложений. Банковские депозиты с фиксированной ставкой позволяют безопасно накапливать деньги, но зачастую приносят меньший доход по сравнению с инвестиционными фондами или облигациями. Для долгосрочных целей рекомендуется рассматривать инструменты с потенциально высоким доходом, такие как индексные фонды или акции, однако важно помнить о рисках их колебаний.
Используйте автоматические переводы со своего текущего счета на накопительный или инвестиционный, чтобы не откладывать решение и избегать соблазна потратить деньги. Обдумывайте диверсификацию – не вкладывайте все средства в один инструмент, чтобы снизить общий риск. Анализируйте комиссии и условия по каждому варианту, потому что они значительно влияют на итоговую прибыль.
Обратите внимание на инструменты с налоговыми льготами, например, специальные счета для инвестиций или пенсионные накопительные схемы, которые помогают снизить налоговую нагрузку и увеличить сумму накоплений. Для начинающих инвесторов подходят консервативные продукты с прозрачной структурой, тогда как опытные могут экспериментировать с более доходными, но и более рискованными вариантами.
Разделение бюджета: фонд на непредвиденные ситуации
Создайте фонд на непредвиденные ситуации, выделив 10-15% от вашего ежемесячного дохода. Это поможет вам справляться с неожиданными расходами, такими как медицинские счета или поломка автомобиля.
Определите, сколько денег вам нужно для комфортного существования в случае непредвиденных обстоятельств. Рекомендуется иметь сумму, равную 3-6 месяцам ваших фиксированных расходов. Это обеспечит вам финансовую подушку в сложные времена.
Регулярно пересматривайте и корректируйте размер фонда. Если ваши доходы или расходы изменяются, адаптируйте сумму, которую вы откладываете. Это поможет вам оставаться на плаву в любых ситуациях.
Используйте отдельный банковский счет для фонда. Это упростит управление средствами и предотвратит случайное использование денег на повседневные нужды. Выберите счет с минимальными комиссиями и хорошими условиями для хранения средств.
Следите за состоянием фонда. Раз в квартал проверяйте, достаточно ли средств для покрытия непредвиденных расходов. Если фонд истощается, увеличьте отчисления до его восстановления.
Не забывайте о важности дисциплины. Регулярные отчисления в фонд должны стать привычкой. Это поможет вам избежать стресса в случае неожиданных финансовых трудностей.
Создание и поддержание фонда на непредвиденные ситуации – это шаг к финансовой стабильности и уверенности в завтрашнем дне.
Общие ошибки при планировании сбережений и как их избегать
Не устанавливайте нереалистичные цели, основываясь на текущих доходах. Четко определяйте сумму, которую можно откладывать, и учитывайте возможные изменения в доходах или расходах. Это поможет избежать разочарований и повысит мотивацию к регулярным сбережениям.
Игнорируйте автоматизацию процесса. Настройте автоматические списания на отдельный счет или вклад. Такой подход исключит возможность пропуска откладываний и сделает привычку регулярных сбережений автоматической.
Не экономьте на малых расходах. Обратите внимание на ежедневные покупки и привычки, которые могут казаться незначительными, но в сумме сказываются на бюджете. Создайте таблицу расходов и выделите сумму для сбережений из каждой категории.
| Категория расходов | Планируемая сумма | Фактические расходы | Разница |
|---|---|---|---|
| Еда | 10 000 ? | 9 500 ? | +500 ? |
| Транспорт | 3 000 ? | 3 200 ? | -200 ? |
| Развлечения | 2 000 ? | 1 800 ? | +200 ? |
| Одежда | 1 500 ? | 1 500 ? | 0 ? |
Не отказывайтесь от резервного фонда. Его размер должен покрывать непредвиденные расходы, такие как медицинские услуги или ремонт техники. Обычно рекомендуется иметь сумму, равную 3–6 месяцам расходов, чтобы чувствовать себя уверенно.
Не пересматривайте план сбережений слишком редко. Регулярные проверки помогут скорректировать цели с учетом изменений доходов или расходов. Оптимально проводить анализ раз в три месяца, чтобы оставаться на правильном пути.
Избегайте излишней привязки к одним инвестициям или сберегательным продуктам. Распределите сбережения по разным инструментам: депозиты, облигации, фонды. Это снизит риски и повысит доходность.
Регулярный пересмотр и корректировка финансовых целей
Планируйте пересматривать свои финансовые цели не реже одного раза в квартал. Зафиксируйте прогресс, сравнивая текущие показатели с запланированными. Если доходы выросли, увеличьте сумму сбережений или инвестиций, чтобы ускорить достижение целей.
Обратите внимание на изменения в расходах. Если появились новые обязательства или расходы, скорректируйте бюджет, чтобы избежать дефицита и сохранить баланс между доходами и расходами. Уменьшите затраты по статьям, которые не приносят существенной пользы, и перенаправьте средства на приоритетные задачи.
Проверьте актуальность своих целей. Например, если планировали купить жилье через три года, а цены на недвижимость выросли, пересмотрите сроки или сумму накоплений. Аналогично, если ваши приоритеты изменились, сместите фокус на новые направления, такие как образование или долгосрочные инвестиции.
Используйте специальные калькуляторы и финансовые таблицы для оценки прогресса. Это поможет объективно понять, насколько эффективно идет выполнение плана и где нужно внести корректировки.
Ведите дневник или журнал для отслеживания изменений в доходах и расходах. Такой подход позволяет выявить тенденции и заранее реагировать на возможные отклонения от плана.
При существенных изменениях в жизни, например, смене работы или появлении дополнительных источников дохода, сразу пересматривайте свои цели и стратегии. Чем раньше вы адаптируете план, тем проще будет достигать финансовых результатов.